Ви як власник чи керівник будівельної компанії постійно ухвалюєте рішення, від яких залежать великі суми ПДВ. Замовник переказав аванс, а перший акт ви підпишете лише за два місяці. Чи виник податок уже зараз? Замовник запитує, коли зʼявиться податковий кредит за підписаним актом. Ви готуєте продаж квартир і хочете знати, в якому місяці виникне ПДВ.
Відповідь на кожне з цих запитань залежить від правила, яке діє для конкретної операції. У будівництві таких правил кілька, і далі ми з вами розглянемо їх одне за одним.
Головна думка: касовий метод для будівельників — виняток, передбачений Податковим кодексом для окремих операцій. Загальне правило — перша подія.
Ключові орієнтири
- п. 187.1 ПКУ — перша подія: оплата або документ про виконання робіт, залежно від того, що сталося раніше
- касовий метод — право підрядників і субпідрядників за підрядними будівельними роботами
- з 10.10.2022 — обовʼязковий касовий метод для першого постачання житла
- п. 187.7 ПКУ — окреме правило для робіт, оплачуваних з бюджету.
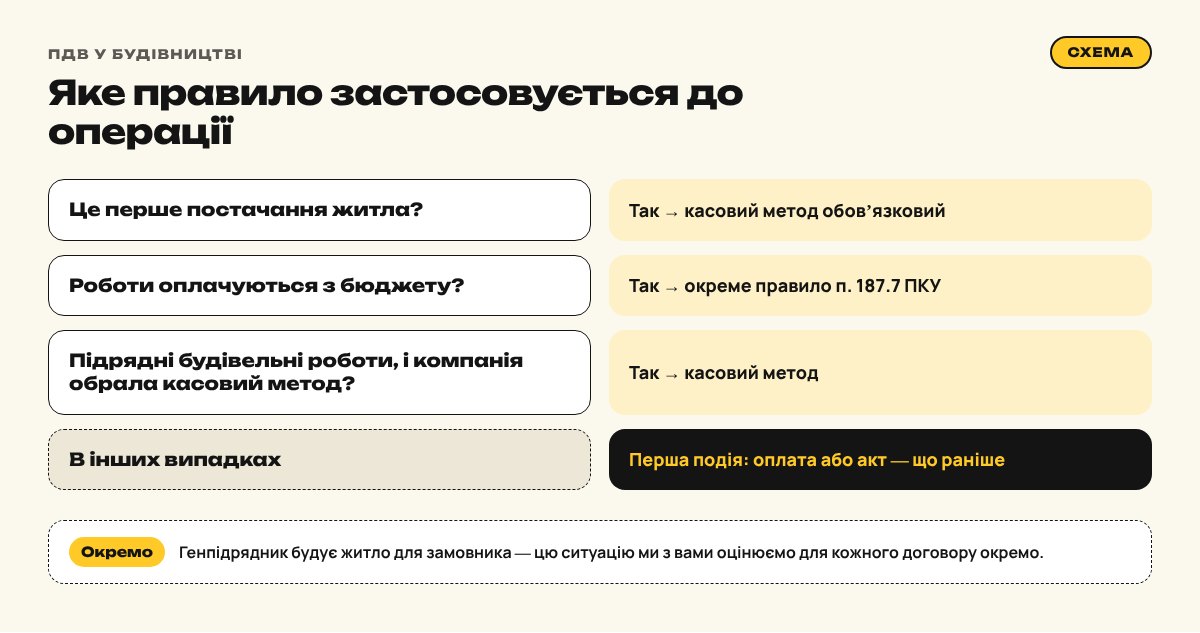
Чотири правила, які діють у будівництві
Спершу — загальна картина.
| Правило | Кого стосується | Коли виникає податкове зобовʼязання |
|---|---|---|
| Перша подія (п. 187.1 ПКУ) | Усі операції, для яких ПКУ не встановлює іншого | Дата оплати або дата оформлення акта — що сталося раніше |
| Касовий метод як право | Підрядники та субпідрядники за підрядними будівельними роботами, які обрали цей метод | Дата зарахування коштів |
| Касовий метод як обовʼязок | Перше постачання житла, неподільних житлових обʼєктів незавершеного будівництва, майбутніх обʼєктів житлової нерухомості | Дата зарахування коштів |
| Бюджетні кошти (п. 187.7 ПКУ) | Роботи, оплачувані з бюджету | За окремим правилом п. 187.7 ПКУ |
Що це дає вам. Ваша компанія може водночас працювати за кількома правилами: один договір — за першою подією, інший — за касовим методом. Коли правило для кожного договору визначене ще до початку робіт, суму ПДВ до сплати значно легше передбачити.
Перша подія: аванс і акт
За загальним правилом п. 187.1 ПКУ податкові зобовʼязання з ПДВ у будівництві виникають за першою подією — на дату оплати або на дату оформлення документа, що засвідчує виконання робіт, залежно від того, що сталося раніше. На кожну першу подію складається податкова накладна.
Отже, якщо аванс надійшов раніше за акт, податок виникає вже з авансом.
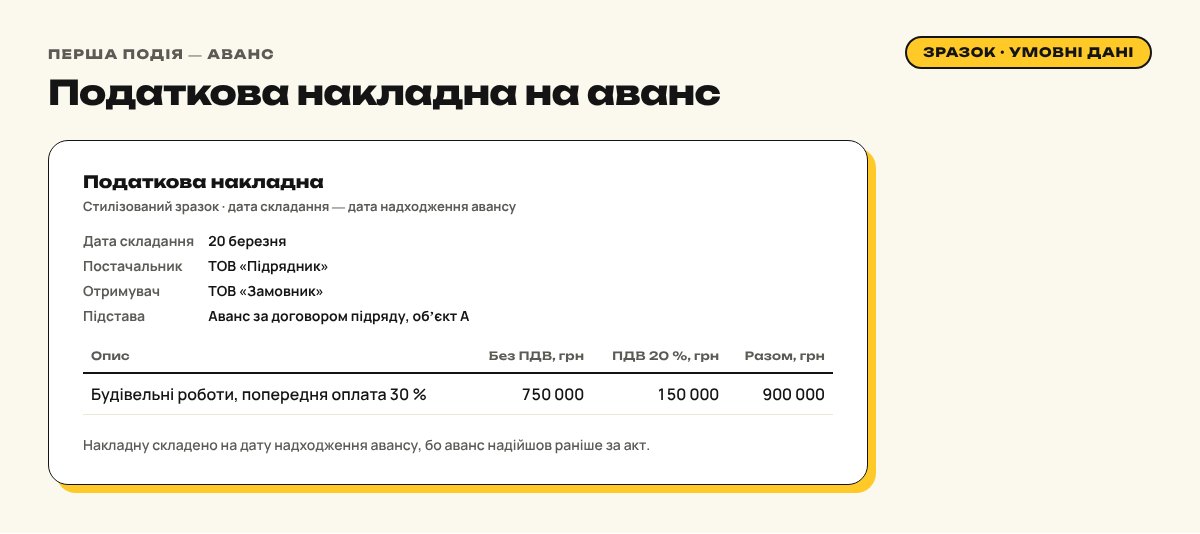
Умовний приклад. Договір підряду на 3 000 000 грн з ПДВ, аванс 30 %. Підрядник працює за першою подією.
| Місяць | Подія | Сума з ПДВ | Податкова накладна |
|---|---|---|---|
| Березень | Надійшов аванс | 900 000 грн | На 900 000 грн, у тому числі ПДВ 150 000 грн |
| Квітень | Підписано акт за першим етапом | 1 200 000 грн | На 300 000 грн, у тому числі ПДВ 50 000 грн — частина етапу понад аванс |
| Травень | Надійшла оплата першого етапу | 300 000 грн | Нова накладна не потрібна: перша подія вже відбулася з актом |
Разом за етапом: накладні на 1 200 000 грн з ПДВ, ПДВ 200 000 грн (сума без ПДВ — 1 000 000 грн).
Що це дає вам. Аванс — це водночас гроші на рахунку і податок до сплати за той самий місяць. Розумний підхід — заздалегідь закласти ПДВ з авансу в бюджет обʼєкта. Тоді податок не застане вас зненацька, коли кошти вже пішли на матеріали.
Дата акта і строки реєстрації накладної
Дата податкової накладної залежить від дати складання первинного документа, тож дата акта безпосередньо визначає, у якому періоді виникає податкове зобовʼязання.
На період воєнного стану і протягом шести місяців після його припинення діють особливі строки реєстрації (п. 89 підрозділу 2 розділу XX ПКУ):
- накладні, складені з 1 по 15 число, — до 5 числа наступного місяця;
- накладні, складені з 16 числа по останній день місяця, — до 18 числа наступного місяця.
З цим повʼязаний наслідок, який легко пропустити. Якщо етап виконано без авансу, перша подія — це постачання робіт, підтверджене актом. Акт, оформлений пізніше минулою датою, переносить першу подію в період, за який строк реєстрації накладної вже може минути. Така накладна реєструється із запізненням, а це може спричинити штраф за ст. 120-1 ПКУ. До того ж замовник отримує податковий кредит пізніше, ніж планував.
Розумний підхід — заздалегідь узгодити з вашим замовником графік актів і зафіксувати дату оформлення кожного етапу. Так накладні встигають зареєструвати вчасно, а замовник бачить податковий кредит у тому періоді, на який розраховує.
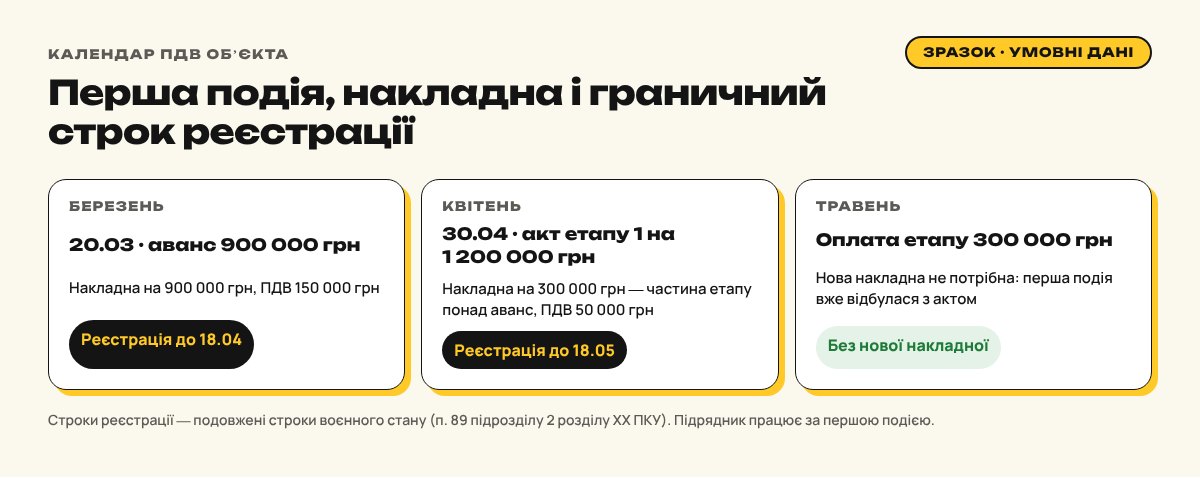
Що це дає вам. Календар актів і накладних допомагає дотримуватися строків реєстрації, а замовник бачить, що з ПДВ у вас усе впорядковано.
Касовий метод як право підрядника
Підрядники та субпідрядники, які виконують підрядні будівельні роботи, мають право (але не обовʼязок) застосовувати касовий метод (п. 187.1, пп. 14.1.266 ПКУ). Тоді податкове зобовʼязання виникає на дату зарахування коштів, а накладну складають на кожне надходження оплати.
Окремої заяви до ДПС, щоб підрядник почав застосовувати касовий метод, ПКУ не передбачає. Рішення фіксують в обліковій політиці, а в декларації з ПДВ щомісяця проставляють відповідну позначку, поки метод застосовується.
У цього права є чіткі межі: касовий метод стосується операцій з виконання підрядних будівельних робіт. Постачання матеріалів за окремим договором і суміжні послуги — проєктування, технічний нагляд — ми з вами оцінюємо окремо, за змістом кожного договору.
| Перша подія | Касовий метод (право підрядника) | |
|---|---|---|
| Коли виникає зобовʼязання | Оплата або акт — що раніше | Дата зарахування коштів |
| Аванс надійшов | Накладна на аванс | Накладна на аванс |
| Акт підписано, оплата ще в дорозі | Накладна на дату акта | Накладна зʼявиться з оплатою |
| Податковий кредит замовника | Після реєстрації накладної на першу подію | Після реєстрації накладної на дату оплати |
| Як оформити | Окремих дій не потрібно | Облікова політика і щомісячна позначка в декларації |
Умовний приклад. Підрядник на касовому методі підписав у квітні акт на 1 200 000 грн з ПДВ (ПДВ 200 000 грн), оплата надійшла в травні. Податкову накладну на 1 200 000 грн з ПДВ складають у травні, на дату зарахування коштів. У квітні ПДВ з цього акта не виникає.
Що це дає вам. Касовий метод узгоджує податок із грошовим потоком: ви сплачуєте ПДВ з коштів, які вже надійшли. Він доречний для проєктів, де замовник платить після приймання етапів. Про перехід на касовий метод ми з вами вирішуємо після аналізу договорів і графіка оплат, адже для перехідного місяця з незакритими авансами й актами потрібен окремий розрахунок.
Податковий кредит замовника: про що домовитися наперед
Якщо підрядник застосовує касовий метод, податкову накладну він складає на дату надходження коштів. Тому замовник отримує право на податковий кредит лише після реєстрації такої накладної, а не з дати підписання акта. Включити накладну до податкового кредиту можна протягом 365 календарних днів з дати її складання (п. 198.6 ПКУ).
Розумний підхід — заздалегідь повідомити вашого замовника про обраний метод і закріпити це в договорі. Тоді замовник планує податковий кредит від дати оплати, і запитання «де накладна за підписаним актом» ви обговорюєте ще до початку робіт, а не посеред проєкту.
Що це дає вам. Коли умови щодо ПДВ зрозумілі обом сторонам із самого початку, співпраця із замовником тримається на довірі.
Продаж житла: обовʼязковий касовий метод
Якщо ви девелопер, для вас діє окреме правило. Для операцій з першого постачання житла, неподільних житлових обʼєктів незавершеного будівництва та майбутніх обʼєктів житлової нерухомості з 10.10.2022 касовий метод застосовується обовʼязково. Таке правило запровадив Закон № 2518-IX.
Цей обовʼязок стосується саме житла: для ваших нежитлових приміщень діє перша подія. Як кваліфікувати паркомісця, комори й допоміжні приміщення в житловому комплексі, ми з вами визначаємо для кожного проєкту окремо. Якщо обʼєкт змішаний, ми з вами окремо ведемо облік житлової і нежитлової частин, зокрема розподіляємо вхідний ПДВ.
Щодо самого податку: постачання житла звільнене від ПДВ, крім першого постачання (пп. 197.1.14 ПКУ). Звільнення від ПДВ за п. 197.15 ПКУ (доступне житло, житло за державні кошти) має власні умови. Їх розʼяснено в узагальнюючій податковій консультації, затвердженій наказом Мінфіну від 09.08.2024 № 397.
| Операція | Правило |
|---|---|
| Перше постачання квартири покупцю | Касовий метод обовʼязковий |
| Продаж комерційного приміщення забудовником | Перша подія |
| Підрядні будівельні роботи для забудовника | Перша подія або касовий метод за вибором підрядника |
| Генпідрядник будує житло для замовника | Оцінюємо окремо для кожного договору |
Що це дає вам. Ви заздалегідь знаєте, що ПДВ з продажу квартир виникає з надходженням коштів від покупців, і плануєте податкові платежі разом із графіком продажів.
Генпідрядник і житло: ситуація для окремої оцінки
Якщо ваша компанія — генпідрядник, який будує житло для замовника, ви працюєте в найделікатнішій зоні. Чи вважати послуги генпідрядника першим постачанням житла, залежить від структури договорів і від того, за ким реєструють право власності. ДПС розглядає такі ситуації в індивідуальних податкових консультаціях, щоразу з огляду на конкретні обставини. Від цієї кваліфікації залежить, чи діє для вас касовий метод як право чи як обовʼязок.
Тому ми з вами оцінюємо кожен такий договір окремо: аналізуємо договір генпідряду, інвестиційні домовленості й порядок реєстрації права власності. За потреби разом готуємо запит на індивідуальну податкову консультацію.
Що це дає вам. Метод визначено ще до першого авансу, і він спирається на документи вашого проєкту.
Роботи за бюджетні кошти
Для робіт, що оплачуються з бюджету, ПКУ встановлює окреме правило — п. 187.7, і воно відрізняється від касового методу. Як це правило застосовується до вашого договору, ми з вами визначаємо за умовами фінансування обʼєкта.
Розумний підхід — вести бюджетні договори в обліку окремо від комерційних і стежити, щоб позначка касового методу в декларації стосувалася лише тих операцій, до яких цей метод застосовується.
Що це дає вам. Коли бюджетні договори обліковано окремо, їх легше звіряти з бюджетними платежами.
Реєстрація накладних і документи обʼєкта
Реєстрацію податкової накладної можуть зупинити за критеріями Порядку, затвердженого постановою КМУ від 11.12.2019 № 1165. З 27.09.2025 діють зміни до Порядку, внесені постановою КМУ від 26.08.2025 № 1048.
Ваші операції зазвичай мають великі суми, тому розумний підхід — збирати пакет документів обʼєкта ще під час робіт: договір, кошторис, акти КБ-2в і довідки КБ-3, документи на матеріали, техніку, працівників і субпідрядників. Коли такий пакет уже зібрано, реальність операції ви підтверджуєте без зайвих пошуків і поспіху.
Що саме подати, якщо реєстрацію накладної на будівельні роботи все ж зупинили, ми описали в статті «Зупинили накладну на будівельні роботи: що підтверджує реальність підряду». З цим завданням ми допомагаємо в межах послуги «Розблокування податкових накладних».
Аванс надійшов, акта ще немає. Податок уже виник?+
За комерційними договорами — так. Якщо ви працюєте за першою подією, аванс і є першою подією, і на нього складається податкова накладна. На касовому методі податок так само виникає з надходженням коштів, тобто з авансом. Для робіт, оплачуваних з бюджету, діє окреме правило п. 187.7 ПКУ.
Чи потрібна вам заява до ДПС, щоб перейти на касовий метод?+
Окремої заяви ПКУ не передбачає. Рішення фіксують в обліковій політиці, а в декларації з ПДВ щомісяця проставляють позначку про застосування касового методу.
Ваш замовник чекає податковий кредит за підписаним актом. Коли він зʼявиться?+
Якщо ви на касовому методі, накладна складається на дату оплати, тому податковий кредит у замовника зʼявляється після оплати і реєстрації накладної. Включити накладну до податкового кредиту можна протягом 365 календарних днів з дати її складання.
Касовий метод поширюється на постачання матеріалів?+
Касовий метод стосується операцій з виконання підрядних будівельних робіт. Правило для постачання матеріалів за окремим договором ми з вами визначаємо за змістом цього договору.
Продаж квартир оподатковується ПДВ?+
Перше постачання житла оподатковується ПДВ, і для нього з 10.10.2022 обовʼязковий касовий метод. Наступні постачання житла звільнені від ПДВ (пп. 197.1.14 ПКУ). Окремі умови звільнення для доступного житла і житла за державні кошти визначає п. 197.15 ПКУ.
Коментарі
Завантажуємо коментарі…