Ви як власник будівельної компанії щодня ухвалюєте рішення, від яких залежать великі суми і прибуток усієї компанії. Чи брати обʼєкт за твердим кошторисом, якщо метал за пів року може подорожчати? Як закрити місяць, коли аванс від замовника ще не надійшов, а субпідрядники вже чекають на оплату? Чи можна залучити бригаду, оформлену як ФОП? І головне: скільки насправді заробляє кожен обʼєкт?
Відповіді на ці запитання дає облік. Будівництво живе в ритмі обʼєктів: кошторис, етапи, аванси, акти, матеріали на майданчику. Коли облік вибудувано в тому самому ритмі, ви будь-коли бачите картину за кожним проєктом: скільки зароблено, скільки витрачено і які податки чекають наступного місяця.
Далі пройдемо шлях будівельного проєкту від договору до здачі обʼєкта і подивимося, які рішення ми з вами ухвалюємо ще на старті.
Ключові факти
- Кошторис вважається твердим, якщо договір не встановлює інше (ст. 844 Цивільного кодексу).
- Акт КБ-2в і довідка КБ-3 — форми з Настанови з визначення вартості будівництва.
- Акт за будівельними роботами, як і раніше, підписують обидві сторони; це правило зберігається і після змін, що діють з 1 квітня 2026 року.
Договір підряду визначає облік на весь проєкт
За договором будівельного підряду підрядник будує й здає обʼєкт або виконує інші будівельні роботи за проєктно-кошторисною документацією. Замовник надає майданчик, передає затверджену документацію, приймає роботи й оплачує їх (ст. 875 ЦК).
Саме договір задає, коли в компанії зʼявляються дохід і податкові зобовʼязання та як рухаються гроші. Тому ми з вами переглядаємо договір ще до підписання. Найсильніше на облік впливають чотири умови.
| Умова договору | Що вона дає вам |
|---|---|
| **Етапи робіт** | Від етапів залежать акти, дохід і податкові накладні. Чіткі етапи задають рівний ритм документів і грошей. |
| **Аванси** | Розмір авансу й порядок його зарахування в оплату етапів визначають, чи вистачить грошей на матеріали без кредиту. |
| **Строк приймання робіт** | Цивільний кодекс конкретного строку не встановлює. Коли строк визначено в договорі, дата акта стає передбачуваною. |
| **Матеріали** | Від того, чиї матеріали — підрядника чи замовника, — залежать собівартість, облік і документи. |
Твердий кошторис і ціни на матеріали
Ціну робіт часто визначають у кошторисі. Кошторис, складений підрядником, стає частиною договору з моменту, коли його підтверджує замовник (ст. 844 ЦК).
| Твердий кошторис | Приблизний кошторис | |
|---|---|---|
| Коли діє | Завжди, якщо договір не встановлює інше | Якщо так прямо передбачено договором |
| Зміни | Лише за погодженням сторін | Можливі, якщо потрібні додаткові роботи |
| Перевищення витрат | Несе підрядник | Про істотне перевищення підрядник своєчасно попереджає замовника, і замовник вирішує, чи продовжувати роботи |
| Подорожчання матеріалів | За істотного зростання вартості матеріалів, устаткування й послуг третіх осіб після укладення договору підрядник має право вимагати збільшення кошторису | Діє правило про істотне перевищення з рядка вище |
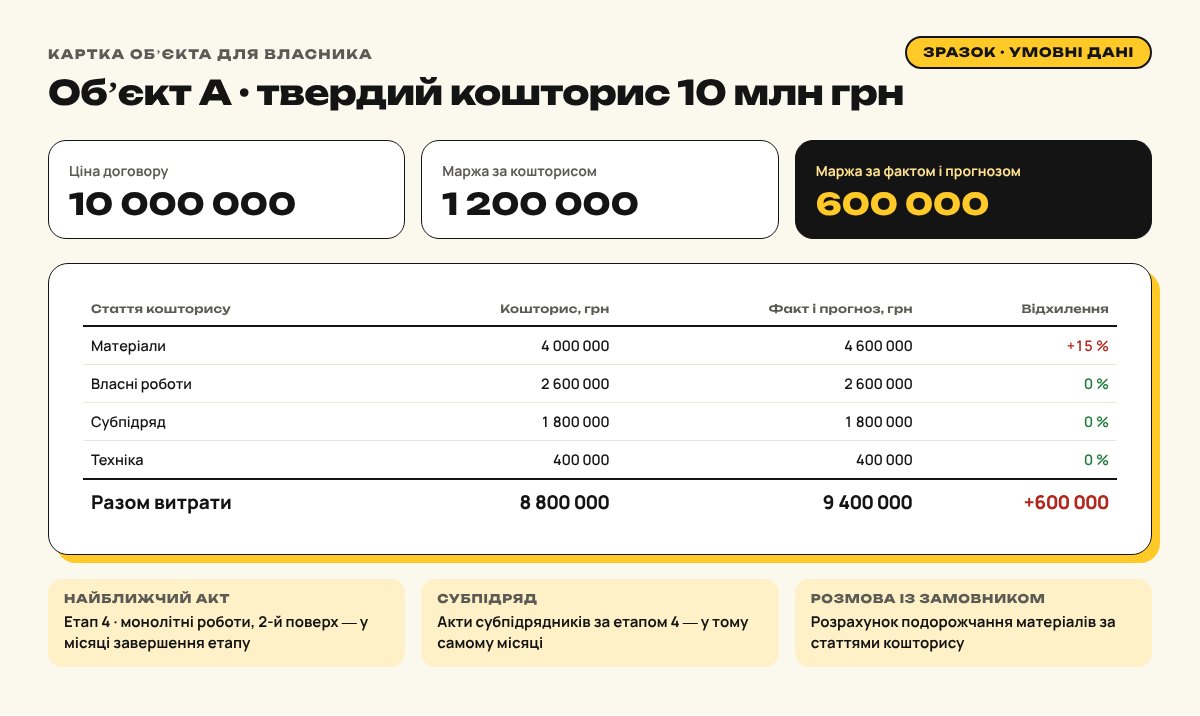
Для вас це питання маржі. Умовний приклад: обʼєкт за твердим кошторисом на 10 млн грн, з них 4 млн грн — матеріали, запланована маржа — 1,2 млн грн. Матеріали дорожчають на 15 %, витрати зростають на 600 тис. грн, і маржа обʼєкта скорочується вдвічі — до 600 тис. грн.
Щоб скористатися правом вимагати збільшення кошторису, потрібні цифри: які саме статті зросли, на скільки і коли. Розумний підхід — з першого дня вести облік фактичних витрат за статтями кошторису. Тоді відхилення видно ще під час робіт, і розмова із замовником спирається на точні цифри, поки є час домовитися.
Генпідрядник і субпідрядники
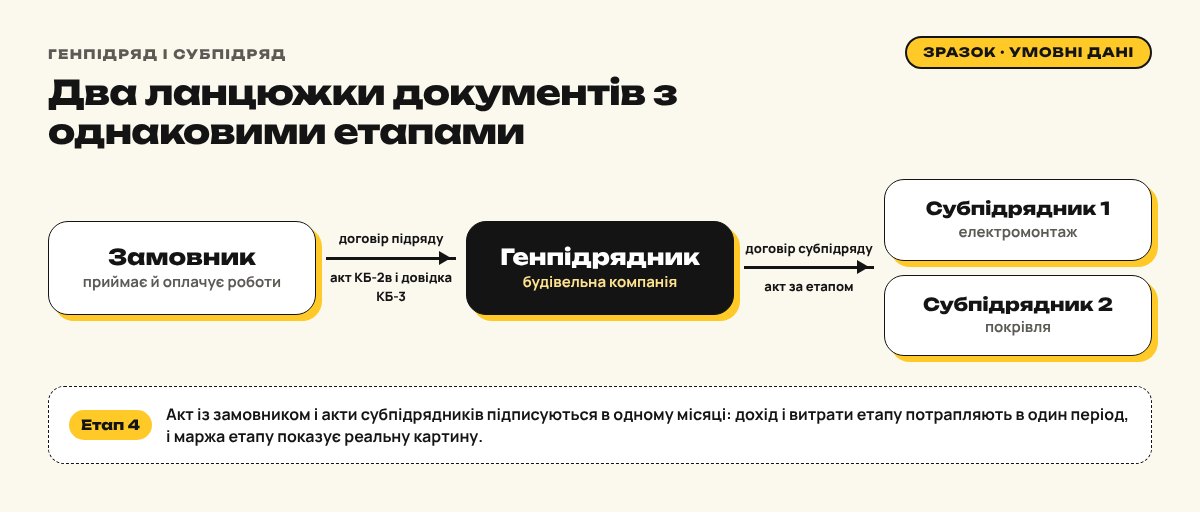
Підрядник може залучати субпідрядників, якщо договір не встановлює інше. Перед замовником він виступає генеральним підрядником і відповідає за результат їхньої роботи, а перед субпідрядником — замовником (ст. 838 ЦК).
В обліку генпідрядника це два дзеркальні ланцюжки документів: акти із замовником і акти із субпідрядниками. Розумний підхід — узгодити етапи в обох ланцюжках. Тоді витрати на субпідряд і дохід від замовника потрапляють в один період, і маржа етапу показує реальну картину. Коли етапи розходяться, в одному місяці компанія бачить самі витрати, а в наступному — сам дохід, і оцінити обʼєкт за такою звітністю складно.
Акти КБ-2в і довідки КБ-3: чому важлива дата акта
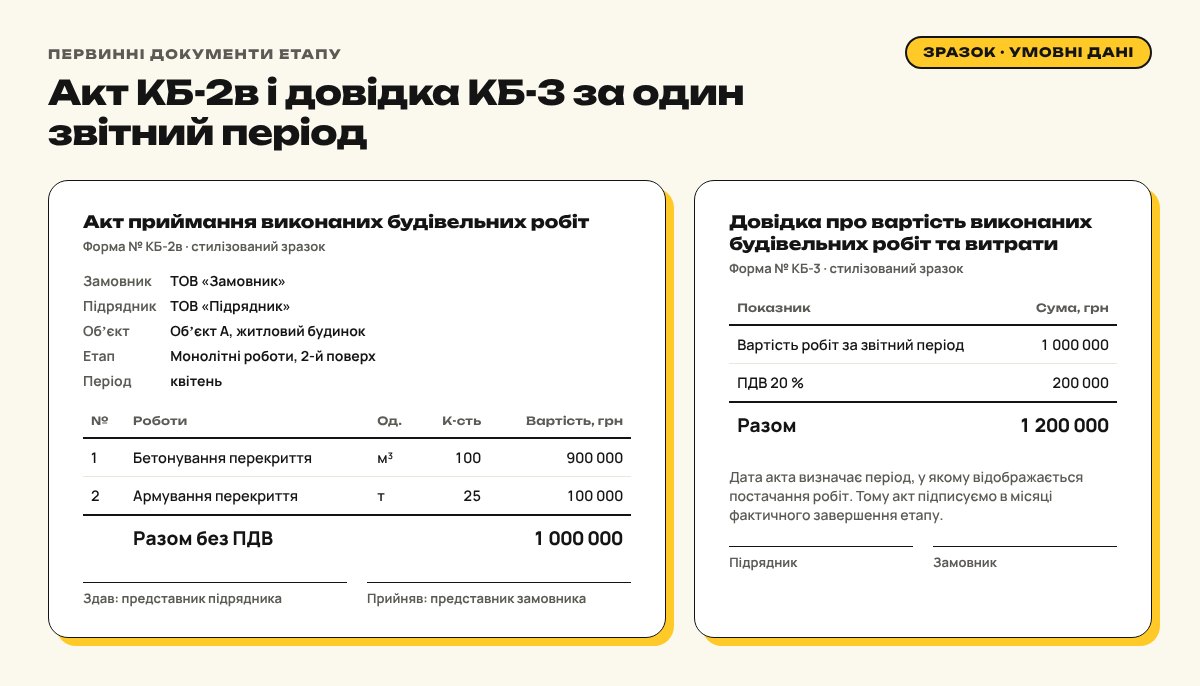
Виконані будівельні роботи оформлюють актом приймання виконаних будівельних робіт (форма № КБ-2в) і довідкою про вартість виконаних будівельних робіт та витрати (форма № КБ-3). Обидві форми наведено в Настанові з визначення вартості будівництва, затвердженій наказом від 01.11.2021 № 281.
Коли форми обовʼязкові. Для обʼєктів, які будують за бюджетні кошти, кошти державних і комунальних підприємств, а також за кредити під державні гарантії, Настанова обовʼязкова, а разом із нею і форми КБ-2в і КБ-3.
Приватні замовники. Форму акта сторони визначають у договорі. Акт може мати власну форму, якщо містить обовʼязкові реквізити первинного документа: назву, дату, назву підприємства, зміст і обсяг операції, одиницю виміру, посади відповідальних осіб і їхні підписи (ст. 9 Закону «Про бухгалтерський облік та фінансову звітність в Україні»). Форми КБ-2в і КБ-3 добре знайомі замовникам, тому їх часто обирають і для приватних проєктів.
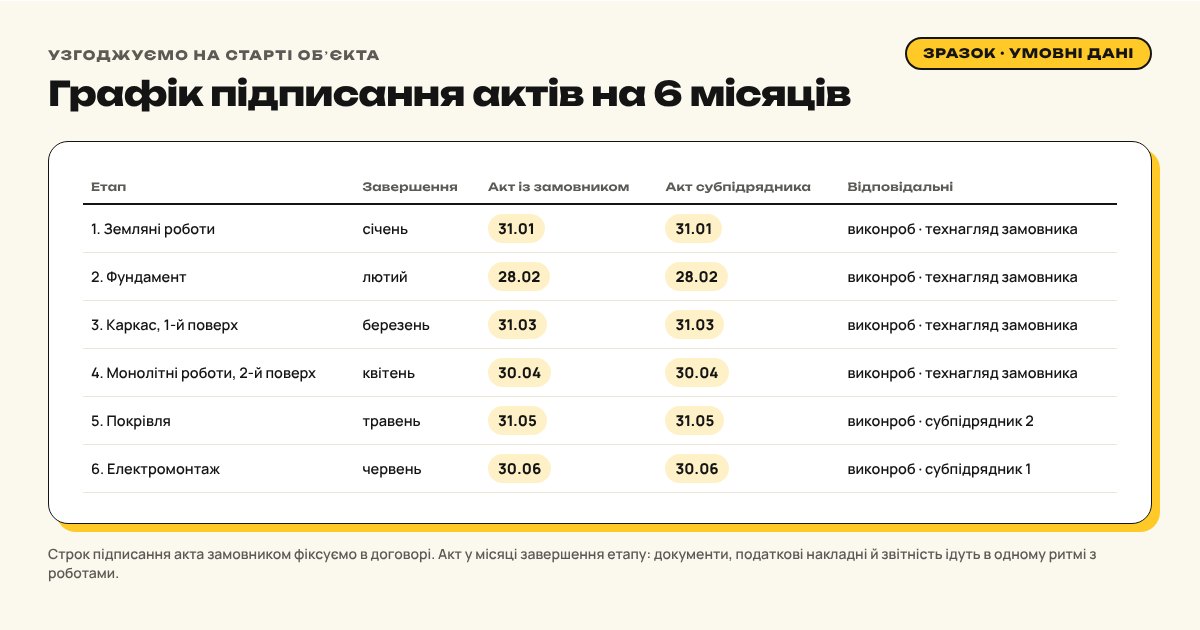
Підпис обох сторін. З 1 квітня 2026 року Закон № 4791-IX дозволяє передбачити в договорі акт, підписаний лише виконавцем. На будівельний підряд це правило не поширюється: акт за будівельними роботами, як і раніше, підписують обидві сторони. Тому строк, протягом якого замовник підписує акт, ми з вами закріплюємо в договорі: так компанія наперед знає, коли отримає підписаний документ.
Графік підписання актів
Дата акта повʼязана з датою податкового зобовʼязання і з реєстрацією податкової накладної. Розумний підхід — заздалегідь узгодити графік підписання актів і зафіксувати дати або строки в договорі.
Коли етап виконується без авансу, саме постачання робіт, підтверджене актом, стає першою подією для ПДВ. Акт, підписаний заднім числом, переносить таку операцію в минулий період, коли строк реєстрації податкової накладної вже минув. Звідси можливі штрафи за несвоєчасну реєстрацію, про які ви можете й не знати. Коли акт підписують у тому періоді, коли етап фактично завершено, документи, податки й звітність ідуть синхронно.
Що узгодити на старті обʼєкта: графік актів
- перелік етапів і орієнтовні місяці їх завершення;
- строк, протягом якого замовник підписує акт;
- відповідальні особи з обох сторін;
- дати актів субпідрядників, узгоджені з етапами генпідряду.
Дохід за ступенем завершеності: прибуток видно щокварталу
Будівельний проєкт часто триває кілька звітних періодів. П(С)БО 18 «Будівельні контракти» передбачає, що дохід за будівельним контрактом визнають з урахуванням ступеня завершеності робіт, якщо результат контракту можна достовірно оцінити. Так фінансовий результат відображається рівномірно. Компанії, які звітують за МСФЗ, застосовують МСФЗ 15 «Дохід від договорів з клієнтами»: за ним дохід за певних умов визнається протягом періоду виконання договору.
Умовний приклад: контракт на 12 млн грн виконується впродовж трьох кварталів, у кожному — приблизно третина робіт. За ступенем завершеності звітність щокварталу показує близько 4 млн грн доходу і відповідні витрати. Ви бачите прибутковість обʼєкта ще під час будівництва і можете вчасно скоригувати закупівлі чи графік.
Метод визначення ступеня завершеності ми з вами закріплюємо в обліковій політиці й застосовуємо однаково до всіх контрактів. Тоді цифри різних обʼєктів можна порівнювати між собою.
ПДВ: дати актів плануємо заздалегідь
Податкове зобовʼязання з ПДВ виникає за першою подією: оплатою (зокрема авансом) або постачанням робіт, яке підтверджує акт, залежно від того, що сталося раніше. Тому дати актів і графік авансів ми з вами плануємо наперед, разом із платіжним календарем обʼєкта. Детально про аванси, етапи й податкові накладні — у статті «ПДВ у будівництві».
Субпідрядники-ФОП: усе залежить від групи єдиного податку
Будівельні види діяльності (розділи 41, 42 і 43 КВЕД) доступні платникам єдиного податку третьої групи. Такий підприємець може виконувати роботи для будь-якого замовника, зокрема для ТОВ на загальній системі. Підприємець другої групи надає послуги платникам єдиного податку та населенню.
| Субпідрядник-ФОП | Робота для ТОВ на загальній системі |
|---|---|
| 3 група єдиного податку | Можлива |
| Загальна система | Можлива |
| 2 група єдиного податку | Група передбачає послуги платникам єдиного податку та населенню, тому для ТОВ на загальній системі залучаємо субпідрядників третьої групи |
Розумний підхід — перевіряти групу й види діяльності підприємця ще до підписання договору. Так співпраця прозора для обох сторін, а субпідрядник зберігає свою групу єдиного податку. Додаткову ясність дає договір, у якому чітко описано обсяг робіт і результат, а оплату привʼязано до підписаних актів: кожен платіж тоді підтверджено документом.
З 2027 року в Україні запроваджують нову класифікацію видів діяльності NACE 2.1-UA. У 2027 році вона діятиме паралельно з КВЕД-2010. З 2028 року застосовуватиметься лише нова класифікація, тож коди субпідрядників ми з вами звіримо з нею ще у 2027 році.
Матеріали: облік за кожним обʼєктом
Матеріали — одна з найбільших статей витрат будівельного проєкту. Типові форми первинного обліку запасів сьогодні необовʼязкові: компанія розробляє власні форми з обовʼязковими реквізитами. Звичну форму М-29 (звіт про витрату основних матеріалів) можна використовувати як внутрішній документ.
Матеріали ми обліковуємо за кожним обʼєктом окремо, на всьому шляху:
- закупівля;
- передача на обʼєкт;
- списання за фактом виконаних робіт;
- залишки на майданчику.
Що це дає вам: собівартість кожного етапу можна порівняти з кошторисом, а відхилення помітно ще до завершення обʼєкта. Пакет документів для можливих запитань податкових органів збирається поступово, у міру виконання робіт. Матеріали замовника обліковуємо окремо від власних, бо вони залишаються власністю замовника.
Дозвільні документи в пакеті обʼєкта
Право на виконання будівельних робіт для обʼєктів класу наслідків СС1 дає повідомлення про початок робіт, для СС2 і СС3 — дозвіл. Ці документи подають через Єдину державну електронну систему у сфері будівництва.
Разом із договором, кошторисом і актами дозвільні документи підтверджують реальність будівельних операцій. Тому вони входять до пакета документів кожного обʼєкта як частина доказової бази.
Як ми разом вибудовуємо облік будівельної компанії
- Аналізуємо договори й кошториси до підписання: етапи, аванси, приймання робіт, матеріали.
- Налаштовуємо облік за обʼєктами: доходи, витрати, матеріали й розрахунки із субпідрядниками — окремо за кожним проєктом.
- Узгоджуємо графік підписання актів, адже дата акта впливає на податкову накладну.
- Збираємо пакет документів обʼєкта у міру виконання робіт: договір, кошторис, дозволи, акти, документи на матеріали й техніку.
- Готуємо для вас регулярний звіт за обʼєктами: маржа, грошовий потік, податки наступного періоду.
Так облік стає вашим інструментом управління. Ви бачите, які проєкти найприбутковіші, де час переглянути кошторис і як розподілити гроші на наступні місяці.
Чи обовʼязкові форми КБ-2в і КБ-3 для приватного замовника?+
Обовʼязкові вони для обʼєктів, які будують за бюджетні кошти, кошти державних і комунальних підприємств і кредити під державні гарантії. Для приватних замовників форму акта визначає договір, і акт має містити обовʼязкові реквізити первинного документа. Форми КБ-2в і КБ-3 часто обирають і для приватних проєктів, бо замовники їх добре знають.
Чи можна підписати акт будівельних робіт лише з боку підрядника?+
Спрощений порядок, запроваджений Законом № 4791-IX з 1 квітня 2026 року, на будівельний підряд не поширюється. Акт підписують обидві сторони, тому строк приймання робіт ми з вами фіксуємо в договорі.
Що робити з твердим кошторисом, якщо матеріали подорожчали?+
За істотного зростання вартості матеріалів, устаткування й послуг третіх осіб після укладення договору підрядник має право вимагати збільшення твердого кошторису (ст. 844 ЦК). Облік фактичних витрат за статтями кошторису дає цифри для розмови із замовником.
Як визнавати дохід, якщо обʼєкт будується понад рік?+
За П(С)БО 18 — з урахуванням ступеня завершеності робіт. Компанії, що звітують за міжнародними стандартами, застосовують МСФЗ 15, за яким дохід за певних умов визнається протягом періоду виконання договору. Метод ми закріплюємо в обліковій політиці.
Чи може ФОП бути субпідрядником ТОВ на загальній системі?+
Так, якщо підприємець є платником єдиного податку третьої групи або працює на загальній системі. Друга група передбачає послуги платникам єдиного податку та населенню, тому для ТОВ на загальній системі доречний субпідрядник третьої групи.
З чого почати, якщо облік за обʼєктами ще не налаштовано?+
З аналізу договорів і поточних документів. Далі ми налаштовуємо облік за обʼєктами з найближчого періоду й поступово переносимо в нього проєкти, що вже тривають.
Коментарі
Завантажуємо коментарі…