Маржа будівельного обʼєкта формується й на складі. Кожна партія матеріалів ставить перед бухгалтерією конкретне запитання:
- за якою ціною метал, що подорожчав між поставками, увійде в собівартість обʼєкта;
- як оформити арматуру й суміші, що лишилися після бетонування;
- чи потрапляє у ваш баланс плитка, яку привіз замовник;
- передача матеріалів субпідряднику — це продаж чи давальницька схема;
- як відобразити розбіжності, які покаже річна інвентаризація.
А є запитання, яке ставить уже податкова служба: чи справді ці матеріали були куплені, доставлені й використані саме на цьому обʼєкті. Відповідь на нього дають ті самі документи, що й на запитання бухгалтерії, тож збирати їх розумно з першої поставки.
Облік за обʼєктами й акти КБ-2в ми описали в статті «Облік у будівельній компанії», аванси й податкові накладні — у «ПДВ у будівництві».
Ключові факти
- Матеріали обліковують за НП(С)БО 9 «Запаси»: на баланс їх зараховують за собівартістю придбання, а метод оцінки вибуття закріплюють в обліковій політиці.
- Обовʼязкових для бізнесу типових форм первинних документів на рух запасів сьогодні немає, тож компанія затверджує власні.
- Матеріали замовника підрядник обліковує поза балансом; за ст. 840 Цивільного кодексу він звітує замовнику про їх використання й повертає залишок.
Метал подорожчав: за якою ціною він увійде в собівартість
На баланс матеріал потрапляє за собівартістю придбання: ціна (без ПДВ, якщо він входить до податкового кредиту), транспортно-заготівельні та інші витрати, безпосередньо повʼязані з придбанням матеріалу й доведенням його до придатного для використання стану. З 2023 року знижки постачальника враховують у собівартості запасів, а витрати на зберігання, як правило, відносять до витрат періоду. Будівельні матеріали ведемо на субрахунку 205 «Будівельні матеріали», витрати на роботи збираємо на рахунку 23 «Виробництво» окремо за кожним обʼєктом.
Далі все вирішує метод оцінки вибуття. Стандарт пропонує пʼять методів: ідентифікованої собівартості, середньозваженої собівартості, ФІФО, нормативних затрат і ціни продажу. Для матеріалів з однаковим призначенням і однаковими умовами використання застосовують один метод, і ми закріплюємо його в обліковій політиці.
Умовний приклад. На початок місяця залишку арматури немає. За місяць закуплено дві партії: 10 т по 40 000 грн і 10 т по 46 000 грн за тонну (ціни без ПДВ). На обʼєкт списано 12 т.
| ФІФО | Середньозважена за місяць | |
|---|---|---|
| Розрахунок | 10 т × 40 000 + 2 т × 46 000 | (400 000 + 460 000) ÷ 20 т = 43 000 грн за 1 т |
| Собівартість списаних 12 т | 492 000 грн | 516 000 грн |
| Залишок 8 т на складі | 368 000 грн | 344 000 грн |
| Коли подорожчання доходить до етапів | Після того як списано дешевші партії | Одразу, у частці кожного списання |
Різниця в 24 000 грн за місяць на одному матеріалі не зникає, а переходить в оцінку залишку. Метод визначає не суму витрат за весь обʼєкт, а момент, коли подорожчання проявиться в маржі етапу.
Ланцюжок документів від постачальника до обʼєкта
Типові форми первинного обліку сировини й матеріалів, затверджені ще наказами Мінстату, втратили чинність (наказ Держстату від 22.10.2021 № 266). Тож форми ми з вами розробляємо самі й затверджуємо обліковою політикою або розпорядчим документом. Звичну М-29 можна застосовувати й надалі як внутрішній звіт про витрату матеріалів.
| Крок | Документ | Що він фіксує |
|---|---|---|
| Закупівля | Видаткова накладна постачальника; ТТН, якщо є перевезення | Що, скільки й за якою ціною надійшло |
| Склад | Прибуткова накладна або ордер | Оприбуткування й матеріально відповідальну особу |
| Обʼєкт | Накладна на внутрішнє переміщення прорабу | На який обʼєкт і кому передано матеріал |
| Списання | Звіт прораба про використання матеріалів, акт списання | Обсяги робіт і витрату за обʼєктом |
| Залишок | Накладна на повернення на склад або переміщення на інший обʼєкт | Що лишилося і де воно тепер |
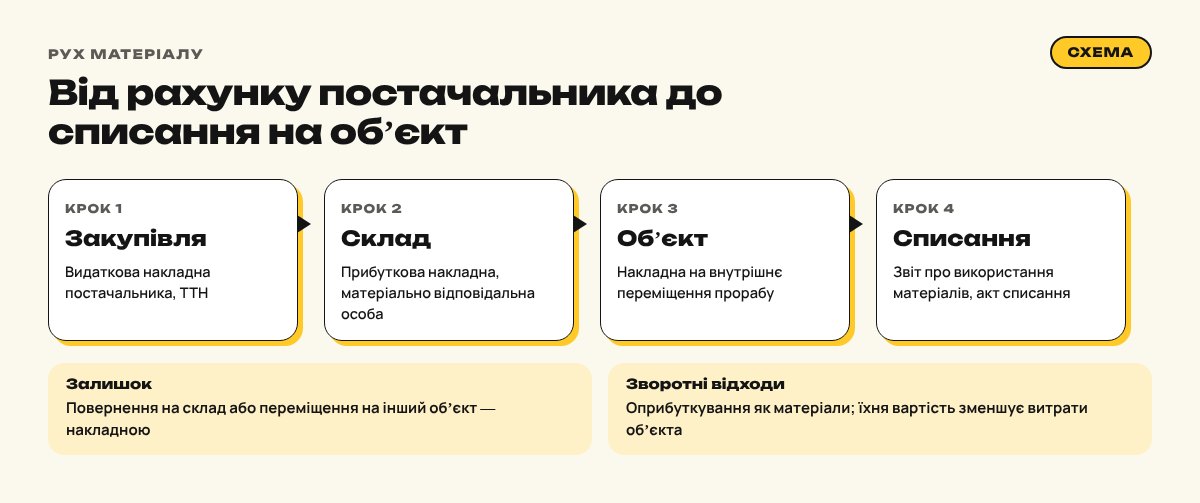
Залишки після етапу ми оформлюємо одразу: повертаємо накладною на склад або переміщуємо на інший обʼєкт. Тоді собівартість кожного обʼєкта містить лише те, що на ньому справді використано. Зворотні відходи, придатні до використання, оприбутковуємо як матеріали на субрахунку 209 «Інші матеріали», і їхня вартість зменшує витрати обʼєкта.
Обовʼязкові реквізити власних форм
Що має бути в кожному документі, визначає ст. 9 Закону про бухгалтерський облік: назва документа, дата складання, назва підприємства, зміст і обсяг операції з одиницею виміру, посади відповідальних осіб і їхні підписи або інші дані, що ідентифікують особу.
Коли матеріали стають доказом реальності робіт
З нашого досвіду розблокування податкових накладних, найскладніше для будівельної компанії — не пояснити операцію, а показати її документами. Податкова служба перевіряє, чи відповідає обсяг робіт ресурсам компанії, і матеріали тут — перша частина відповіді. Від вас очікують:
- кошторис з повною деталізацією, де кожна позиція робіт повʼязана з матеріалами;
- підтвердження придбання кожної позиції — договори й накладні постачальників з вартістю;
- рух матеріальних цінностей: надходження на склад і передачу на обʼєкт;
- перевезення: транспортні документи, з яких видно, як і ким матеріали доставлено на обʼєкт;
- калькуляції, які показують, як вартість матеріалів склалася у вартість етапу.
Якщо хоча б одна ланка ланцюжка відсутня, наприклад матеріал куплено, а документа про доставку на обʼєкт немає, його доводиться відновлювати вже після запиту. Тому ланцюжок документів, описаний вище, ми з вами ведемо з першої поставки: він водночас і обліковий, і доказовий. Друга частина відповіді — хто виконував роботи; про це ми писали в статті «Субпідрядники-ФОП у будівництві».
Списання за нормами і перевитрата
Кошторисні норми містить Настанова з визначення вартості будівництва (наказ Мінрегіону від 01.11.2021 № 281). Для обʼєктів за державні кошти вона обовʼязкова, а для інших джерел фінансування її застосування, за п. 1.1 Настанови, «обумовлюється договором». Тож ще в договорі ми з вами вирішуємо, працюємо за Настановою чи за власними нормами витрат.
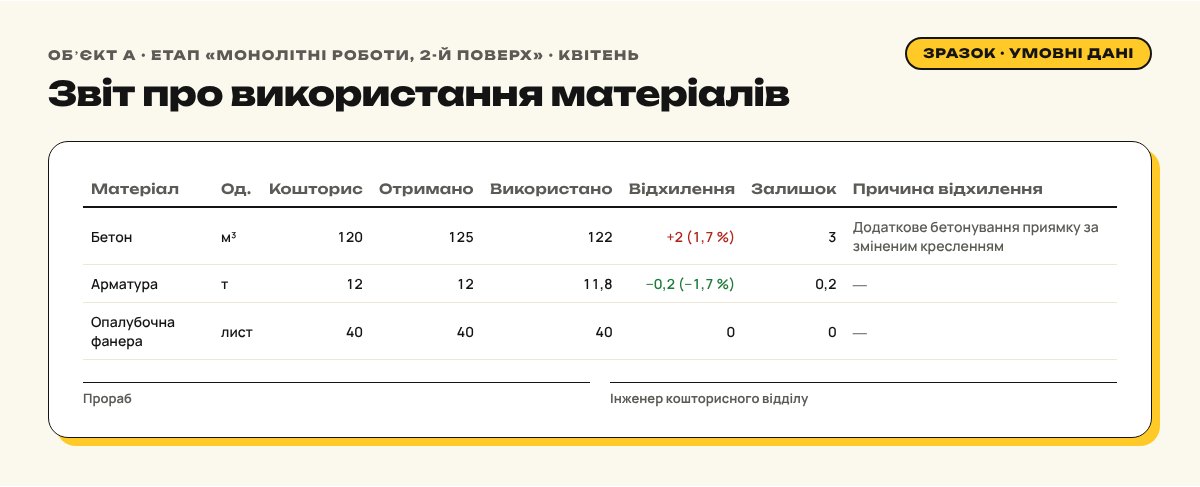
Окремих коригувань податку на прибуток на понаднормове списання матеріалів Податковий кодекс не передбачає, тож уся вага лягає на первинні документи і звʼязок матеріалу з роботами на конкретному обʼєкті. Перевитрату спричиняють змінені проєктні рішення, додаткові роботи, брак, втрати під час розвантаження. Розумний підхід — заздалегідь затвердити внутрішні норми витрат і фіксувати причини перевитрати окремим актом, звіреним з актами виконаних робіт, поки обставини свіжі в памʼяті.
Перевитрата в бухгалтерському обліку
У бухгалтерському обліку понаднормові виробничі витрати за НП(С)БО 16 належать до витрат періоду, а не до собівартості робіт. Яку частину відхилення вважати понаднормовою, визначаємо за вашими нормами й актом про причини.
Матеріали замовника
Матеріали, які надає замовник, лишаються його власністю, тому ми обліковуємо їх поза балансом, на рахунку 02 «Активи на відповідальному зберіганні»: як правило, на субрахунку 022 «Матеріали, прийняті для переробки», а якщо матеріали прийнято лише на зберігання, — на 023. Оцінюємо їх за цінами договору чи акта приймання-передачі, а списуємо з позабалансового рахунку за звітом про використання.
Підрядник відповідає за неправильне використання матеріалу замовника, звітує про його використання і повертає залишок (ч. 1 ст. 840 ЦК). Договір має встановлювати норми витрат матеріалу, строки повернення залишку й основних відходів, а також відповідальність підрядника (ч. 2 ст. 840 ЦК). За цими нормами й складаємо звіт для замовника.
Передача матеріалів замовника підряднику й повернення залишків постачанням не є: право власності не переходить. Якщо ж замовник розраховується за роботи частиною матеріалів, це вже реалізація з ПДВ і доходом, тож такі домовленості фіксуємо окремо.
Матеріали для субпідрядника: продаж чи давальницька схема
Тут усе вирішує одне: чи переходить до субпідрядника право власності. Від відповіді залежить облік обох сторін, тому її закріплюємо в договорі субпідряду й у первинних документах.
| Давальницька схема | Продаж матеріалів | |
|---|---|---|
| Право власності | Лишається в генпідрядника | Переходить до субпідрядника |
| Облік у генпідрядника | Запаси на балансі з окремою аналітикою (наприклад, субрахунок 206 «Матеріали, передані в переробку»); списання на обʼєкт — за звітом субпідрядника | Дохід від реалізації і собівартість проданих матеріалів |
| ПДВ під час передачі | За загальними правилами для давальницьких матеріалів постачанням не вважається | Постачання: ПДВ і зареєстрована податкова накладна |
| Залишок | Повертається генпідряднику за актом | Залишається в субпідрядника |
Інвентаризація і зміна прораба
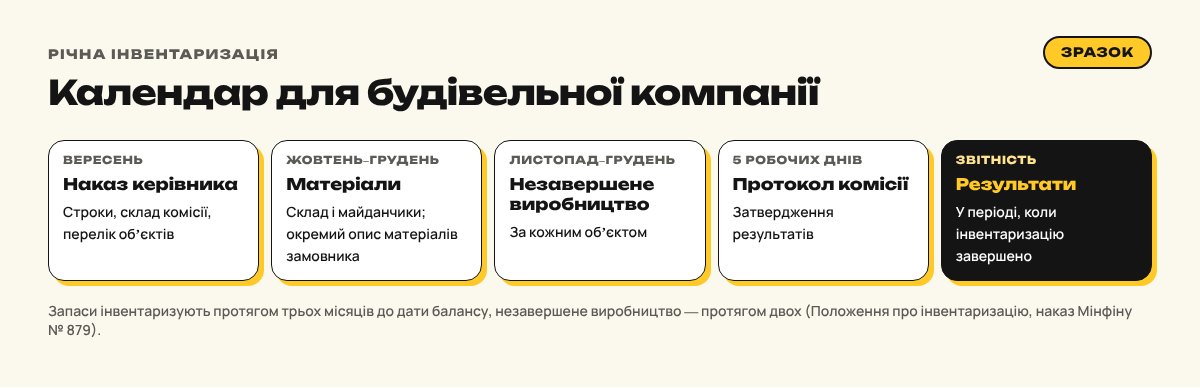
Перед складанням річної фінансової звітності інвентаризацію обовʼязково проводять усі юридичні особи. Порядок визначає Положення про інвентаризацію активів та зобовʼязань (наказ Мінфіну від 02.09.2014 № 879), строки й перелік обʼєктів — наказ керівника. Запаси інвентаризують протягом трьох місяців до дати балансу, незавершене виробництво — протягом двох.
Обовʼязкова інвентаризація й тоді, коли змінюється матеріально відповідальна особа, а також після аварії, пожежі чи стихійного лиха. На будівництві це насамперед зміна прораба чи комірника: опис на день передачі справ фіксує, з якими матеріалами новий прораб починає роботу, а попередній її завершує. Активи на тимчасово окупованих територіях чи територіях бойових дій інвентаризують лише за наявності безпечного доступу.
Нестачі, надлишки й податки
Протокол інвентаризаційної комісії затверджують протягом пʼяти робочих днів, а результати відображають у періоді, коли інвентаризацію завершено.
| Результат | Як відображаємо |
|---|---|
| Нестача в межах норм природного убутку | На витрати за рішенням керівника; норми застосовують після заліку пересортиці |
| Нестача понад норми або за відсутності норм | На винних осіб; якщо їх не встановлено — на витрати з одночасним обліком поза балансом |
| Надлишок | Оприбутковуємо як дохід; якщо причина — облікова помилка, виправляємо помилку |
Для податку на прибуток нестачі відображають за правилами бухгалтерського обліку. Щодо ПДВ ДПС у загальнодоступних розʼясненнях дотримується такої позиції: за нестачами понад норми природного убутку, зокрема коли винних не встановлено, нараховуються компенсуючі податкові зобовʼязання, якщо матеріали придбано з ПДВ і податковий кредит сформовано. За природним убутком у межах норм, на думку ДПС, такі зобовʼязання не нараховуються за умови, що вартість цих товарів входить до вартості оподатковуваної продукції (робіт). На суму відшкодування шкоди винною особою ПДВ не нараховується (п. 188.1 ПКУ).
Що ми з вами оцінюємо індивідуально
ПДВ при перевитраті понад кошторис. Компенсуючі податкові зобовʼязання Податковий кодекс повʼязує з випадками, коли товари не використано в оподатковуваних операціях, зокрема з нестачею чи втратою (п. 198.5 ПКУ). Прямого розʼяснення ДПС саме щодо будівельних матеріалів, витрачених понад кошторис, ми не бачили, тому кожну таку ситуацію зважуємо окремо, спираючись на документи про причини перевитрати.
ПДВ за давальницькою схемою в будівельному субпідряді. Окремого розʼяснення ДПС для будівельного субпідряду ми не бачили, тож схему й документи опрацьовуємо для кожного субпідрядника окремо.
Конкретна нестача. Оцінюємо, чи є норми природного убутку, чи встановлено винних і чи формувався податковий кредит.
Матеріали, знищені внаслідок бойових дій. Податковий кодекс на період воєнного стану передбачає, що товари, знищені (втрачені) внаслідок обставин непереборної сили, не вважаються використаними в неоподатковуваних операціях (п. 32-1 підрозд. 2 розд. XX ПКУ). ДПС у своїх розʼясненнях очікує індивідуальний сертифікат Торгово-промислової палати, а також акт ДСНС, витяг з ЄРДР, інвентаризаційні документи, акт списання, фото чи відео. Чи достатньо зібраних документів, оцінюємо в кожному випадку окремо.
Матеріалів пішло більше, ніж передбачав кошторис. Як їх списати?+
Списання спирається на фактичне використання, підтверджене первинними документами; перевитрату обґрунтовують внутрішні норми й акт про причини.
Замовник привіз свою плитку. Чи потрапляє вона в наш баланс?+
Ні, плитка лишається власністю замовника, тож ми ведемо її поза балансом, а після робіт звітуємо про використання й повертаємо залишок.
Навіщо податковій службі транспортні документи на матеріали?+
Вони показують, що матеріал справді доставлено на обʼєкт: як і ким його перевезено. Разом із накладними постачальників і звітами про використання це підтверджує реальність робіт.
Чи виникає ПДВ, коли ми передаємо матеріали субпідряднику?+
Залежить від схеми: продаж матеріалів — постачання з ПДВ і податковою накладною, давальницька передача за загальними правилами постачанням не вважається.
Коментарі
Завантажуємо коментарі…