Рано чи пізно бригадир приходить із пропозицією: бригада хоче працювати як ФОП. Для вашої компанії за цим стоять чотири запитання:
- кого з підприємців ваше ТОВ може залучати на субпідряд;
- які податки виникають у компанії, коли вона оплачує роботи ФОП;
- як порівняти пропозиції субпідрядників із ПДВ і без нього;
- якими документами підтвердити, що роботи справді виконали ці люди.
Останнє запитання з нашої практики найважче. Коли податкова служба перевіряє будівельну компанію, вона порівнює обсяг робіт з ресурсами, і найчастіше розмова впирається саме в персонал: хто фактично працював на обʼєкті.
Облік за обʼєктами й акти ми розглядали у статті «Облік у будівельній компанії», аванси й податкові накладні — у статті «ПДВ у будівництві».
Ключові факти
- ТОВ на загальній системі може залучати субпідрядників-ФОП третьої групи єдиного податку (пп. 3 п. 291.4 Податкового кодексу) або підприємців на загальній системі.
- Якщо ФОП надав витяг з ЄДР, ТОВ не утримує з оплати його робіт ПДФО і військовий збір.
- Договір із ФОП укладаємо як договір підряду на конкретний результат роботи.
Кого ваша компанія може залучати
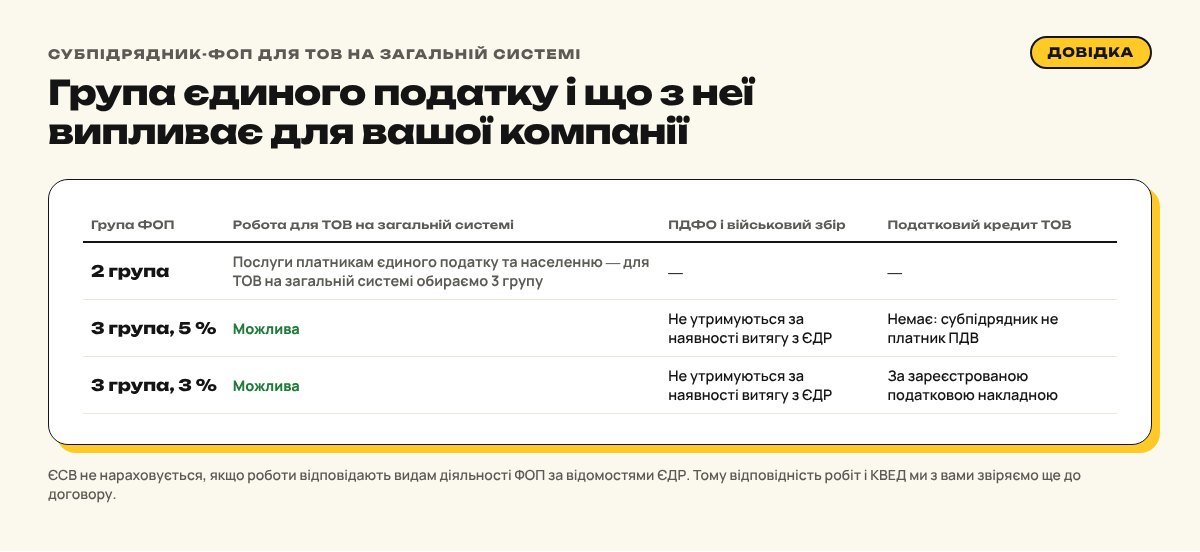
Субпідрядником для ТОВ на загальній системі з ПДВ може стати підприємець на загальній системі або платник єдиного податку третьої групи. Третя група працює з будь-якими замовниками (пп. 3 п. 291.4 ПКУ), а будівництво (розділи 41, 42 і 43 КВЕД) до переліку заборонених для єдиного податку видів діяльності не входить. Друга група розрахована на послуги платникам єдиного податку та населенню (пп. 2 п. 291.4 ПКУ), тож для вашої компанії доречний субпідрядник третьої групи.
Ще до договору ми з вами отримуємо від субпідрядника три відомості: витяг з ЄДР, групу єдиного податку і статус щодо ПДВ. Від них залежать податки з виплат, податковий кредит і документи, які збиратимемо за договором.
Податки з виплат
ПДФО і військовий збір ТОВ не утримує, якщо ФОП надав документ про державну реєстрацію — на практиці витяг з ЄДР із видами діяльності (п. 177.8 ПКУ). ЄСВ не нараховується, якщо роботи відповідають видам діяльності підприємця за відомостями ЄДР (ст. 4 Закону № 2464-VI).
Друга умова потребує найпильнішої уваги. Підприємець зареєстрований із кодом оздоблювальних робіт, а за договором кладе покрівлю — і податкові наслідки такої виплати вже доводиться оцінювати окремо. Тому КВЕД субпідрядника ми звіряємо з предметом договору до підписання, а з 2027 року — з урахуванням нової класифікації NACE 2.1-UA.
Ціна з ПДВ і без: як порівнювати
Субпідрядник третьої групи працює або зі ставкою 3 % як платник ПДВ, або зі ставкою 5 % без ПДВ. ПДВ за роботами для свого замовника ваша компанія нараховує на повну вартість, хоч би хто виконував їх на субпідряді, а ПДВ субпідрядника-платника включає до податкового кредиту. Тож пропозиції ми з вами порівнюємо за ціною без ПДВ.
Умовний приклад. На опорядження поверху надійшли дві пропозиції.
| Субпідрядник А (без ПДВ) | Субпідрядник Б (платник ПДВ) | |
|---|---|---|
| Сума в рахунку | 110 000 грн | 126 000 грн (105 000 + 21 000 ПДВ) |
| Податковий кредит ТОВ | — | 21 000 грн |
| Витрати ТОВ | 110 000 грн | 105 000 грн |
За рахунком пропозиція А дешевша на 16 000 грн, а з податковим кредитом пропозиція Б обходиться компанії на 5 000 грн дешевше. На одному етапі це небагато, на десятках етапів за рік — помітна частина маржі.
Податкову накладну субпідрядника можна включити до податкового кредиту протягом 365 днів з дати складання (п. 198.6 ПКУ), а строки її реєстрації ми погоджуємо із субпідрядником ще в договорі.
Договір на результат і щоденна практика
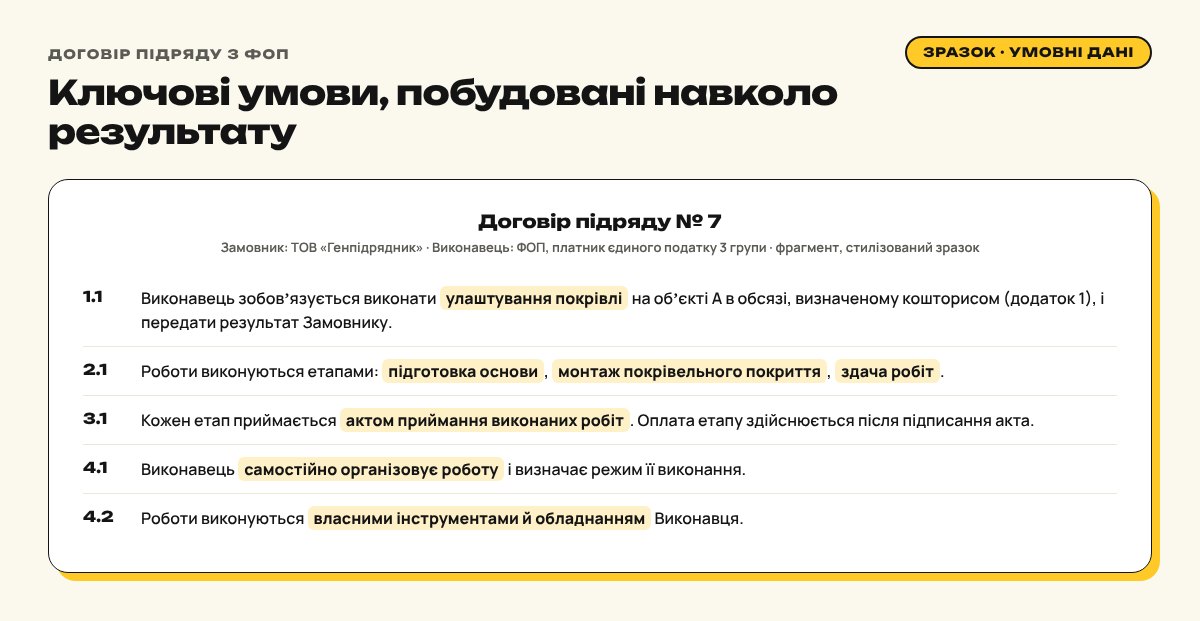
Держпраці розмежовує цивільно-правовий і трудовий договори за предметом: у цивільно-правовому це кінцевий результат, а не процес його досягнення, і виконавець організовує роботу самостійно. Суди так само дивляться не на назву договору, а на те, як робота виконується насправді.
| Умова | Як ми її формулюємо |
|---|---|
| Предмет | Підряд на конкретні роботи: обсяг, обʼєкт, кошторис або договірна ціна |
| Ціна й оплата | За результат, етапами, після підписання актів приймання |
| Організація роботи | Субпідрядник сам визначає режим і працює на власний ризик |
| Інструменти й матеріали | Власні інструменти й обладнання субпідрядника; давальницькі матеріали — окремо, з передачею і звітом про використання |
| Види діяльності | Роботи відповідають видам діяльності ФОП в ЄДР; витяг додається до договору |
Договір — лише половина картини. Табелі, посади, «відпустка за власний рахунок» чи матеріальна відповідальність, як у працівника, наближають співпрацю до трудових відносин навіть за бездоганного договору. Робота субпідрядника з кількома замовниками, його власні працівники й техніка, навпаки, підкреслюють його самостійність. Якщо відносини визнають трудовими, штраф за фактичний допуск до роботи без трудового договору у 2026 році становить 10 мінімальних зарплат, тобто 86 470 грн за кожного працівника, а за повторне порушення протягом двох років — 30 мінімальних зарплат (ч. 2 ст. 265 КЗпП).
Ознаки найманої праці за Держпраці
- робота в інтересах однієї особи;
- користування обладнанням, матеріалами й приміщенням замовника;
- продовження діяльності після виконання завдання;
- фіксована винагорода за процес, а не за результат;
- потреба питати дозволу на відгули й відпустки;
- систематичне виконання обовʼязків за посадою, за графіком і під контролем.
Хто працював на обʼєкті: як це показати
Під час зупинення реєстрації податкової накладної чи перевірки податкова служба порівнює реальне навантаження з ресурсами компанії. Якщо власних працівників менше, ніж потребує обсяг робіт, ми з вами показуємо, звідки взялися люди на обʼєкті:
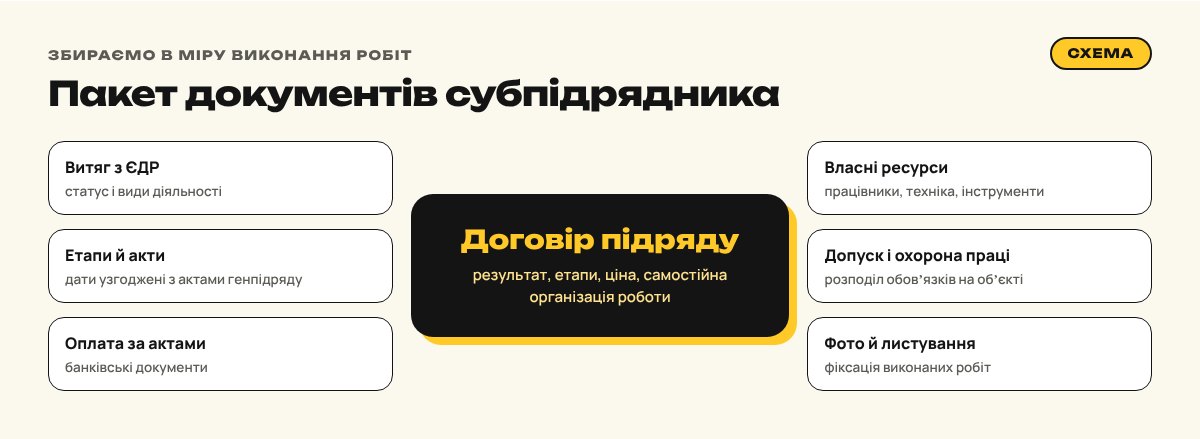
- субпідрядники — договір підряду, акти за етапами, витяг з ЄДР, підтвердження їхніх працівників, техніки й інструментів;
- власні наймані працівники — трудові договори й кадрові документи;
- тимчасово найняті працівники — документи на період робіт на обʼєкті.
Для кожного субпідрядника пакет доповнюють дати актів, узгоджені з актами генпідряду, документи допуску на обʼєкт і з охорони праці, фото- й відеофіксація робіт, листування й банківські документи. Зібраний у міру робіт, такий пакет однаково відповідає на запитання і податкової служби, і Держпраці. Документи на матеріали й перевезення, які доповнюють цю картину, ми описали в статті «Облік будівельних матеріалів».
Планові перевірки Держпраці на час воєнного стану призупинено, а позапланові закон дозволяє за заявою працівника або профспілки, зокрема щодо неоформлених трудових відносин (ст. 16 Закону № 2136-IX).
Охорона праці і роботи підвищеної небезпеки
Безпека на будмайданчику стосується всіх: замовника, генпідрядника й субпідрядників. Письмово закріплені допуск субпідрядника до робіт і розподіл обовʼязків з охорони праці показують кожній стороні, за що саме вона відповідає.
Дозвіл на роботи підвищеної небезпеки видають роботодавцеві. Виконавця за цивільно-правовим договором серед субʼєктів отримання дозволу, за позицією Держпраці, немає (п. 6 Порядку № 1107). Тож перед такими роботами ми разом зʼясовуємо, на якій підставі їх виконуватиме субпідрядник.
Що ми з вами оцінюємо індивідуально
Роботи вже виконав ФОП другої групи. Друга група розрахована на послуги платникам єдиного податку та населенню, а ваша компанія працює на загальній системі. Наслідки для компанії ми визначаємо, проаналізувавши договір, акти й відомості про підприємця в ЄДР.
Роботи не відповідають видам діяльності ФОП за ЄДР. Неутримання ПДФО і військового збору повʼязане з документом про державну реєстрацію, а ненарахування ЄСВ — з відповідністю робіт видам діяльності. Наслідки залежать від того, що саме записано в ЄДР і в предметі договору.
Звітність ТОВ щодо виплат ФОП. Позиції податкової служби й судів тут розходяться, тому порядок для вашої компанії ми визначаємо разом.
Бригада працює на другій групі. Як нам співпрацювати?+
Для ТОВ на загальній системі доречний субпідрядник третьої групи: друга група орієнтована на населення і платників єдиного податку.
Кого вигідніше залучати: платника ПДВ чи субпідрядника без ПДВ?+
Вирішує ціна без податку: субпідрядник без ПДВ вигідніший, лише коли його пропозиція нижча за ціну платника ПДВ без ПДВ.
Які податки ТОВ сплачує з оплати робіт ФОП?+
Маючи витяг з ЄДР, ТОВ не утримує ПДФО і військовий збір. ЄСВ не нараховується, якщо роботи збігаються з видами діяльності ФОП в ЄДР.
Власних працівників мало, а обсяг робіт великий. Що покажемо податковій службі?+
Звідки взялися люди на обʼєкті: договори й акти субпідрядників з підтвердженням їхніх ресурсів, документи на власних і тимчасово найнятих працівників.
Коментарі
Завантажуємо коментарі…